Qué debe comprobar tu empresa antes de comprar créditos o desarrollar un proyecto de absorción de CO₂
Los créditos de carbono voluntarios son unidades que representan una tonelada de CO2 equivalente reducida, evitada, absorbida o eliminada mediante un proyecto sujeto a las reglas de un programa de acreditación. Su uso permite apoyar actuaciones climáticas, pero adquirirlos no reduce por sí mismo las emisiones de la empresa compradora. Programas como el Verified Carbon Standard, uno de los varios estándares voluntarios que operan en este mercado, establecen requisitos para acreditar esos resultados.
Para una empresa con objetivos de emisiones netas cero o Net Zero, la decisión exige analizar qué está financiando y qué puede afirmar sobre su impacto. La credibilidad depende de la calidad del crédito, de su encaje en el plan de reducción y de las evidencias que respaldan la comunicación. Ese análisis debe preceder a la compra y al mensaje comercial. A partir de 2026, el Reglamento (UE) 2024/3012 establece además un marco común de certificación de remociones de carbono (CRCF) al que los estándares voluntarios existentes deberán adaptarse para poder comercializar sus créditos en Europa.
Cómo encajan los créditos en una estrategia de descarbonización
Los créditos pueden complementar una estrategia de descarbonización cuando se utilizan con criterios de calidad y se comunican de forma transparente. El código de buenas prácticas de VCMI los sitúa como una contribución adicional a la reducción de emisiones alineada con la ciencia.
El punto de partida es disponer de una huella de carbono bien calculada y un plan para reducirla. Ese plan debe abordar las operaciones de la empresa y las emisiones relevantes de su cadena de valor, incluido el alcance 3 y la participación de los proveedores.
También conviene distinguir los proyectos que evitan emisiones de los que absorben CO2 de la atmósfera y lo almacenan. Sus resultados tienen condiciones distintas de medición, permanencia y uso. Un objetivo Net Zero exige revisar qué instrumentos admite el marco elegido y cómo se tratan las emisiones residuales.
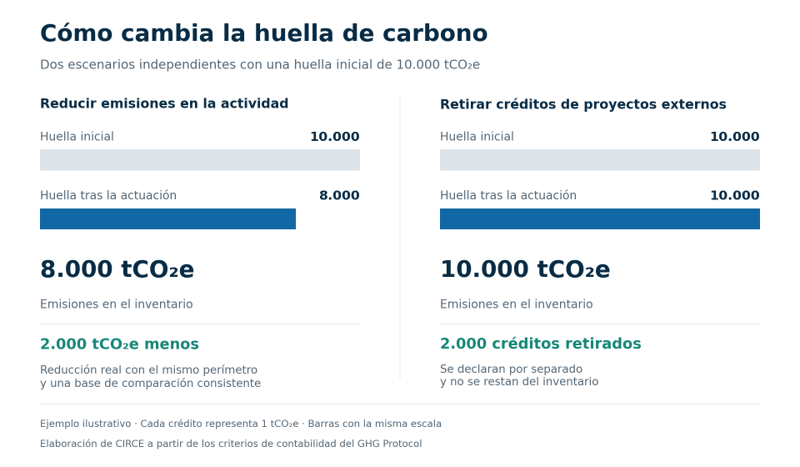
La retirada de créditos externos se declara por separado del inventario de emisiones: no lo modifica, aunque sí representa una compensación de una parte del impacto climático de la organización. Por ejemplo, si una organización emite 10.000 toneladas de CO2 equivalente y retira 2.000 créditos, sus emisiones inventariadas siguen siendo 10.000, pero esas 2.000 toneladas quedan compensadas mediante la contribución del proyecto que generó los créditos. Una reducción real de 2.000 toneladas, en cambio, sí modificaría el inventario y lo dejaría en 8.000, siempre con el mismo perímetro y una base de comparación consistente. Esta separación entre reducir y compensar responde a los criterios de contabilidad de créditos del GHG Protocol.
Cómo evaluar la calidad de un crédito de carbono
La calidad de un crédito depende de que su beneficio climático esté justificado, medido y verificado. La Unión Europea resume estos requisitos en los criterios QU.A.L.ITY (cuantificación, adicionalidad, almacenamiento a largo plazo y sostenibilidad), que de forma genérica coinciden con los que ya siguen los programas voluntarios existentes.
La adicionalidad analiza si la reducción o absorción se habría producido sin el incentivo de los ingresos por créditos. La calidad de un proyecto depende también de su ubicación y del contexto en el que se desarrolla, así como de si cuenta con certificaciones complementarias (por ejemplo, de biodiversidad o de conservación de la naturaleza) que refuerzan su credibilidad. Una línea de base creíble permite comparar el resultado con lo que habría ocurrido sin el proyecto.
Un ejemplo ayuda a distinguir ambos casos: un proyecto de reforestación en un terreno que, sin el incentivo del crédito, se habría destinado a otro uso, cumple el criterio de adicionalidad. Un proyecto que se limita a mantener una práctica que la empresa ya habría llevado a cabo por motivos regulatorios o económicos, en cambio, no lo cumple y no debería generar créditos válidos.
En las absorciones, importa cuánto tiempo permanece almacenado el carbono y cómo se gestionan posibles pérdidas, por ejemplo, por incendios. También deben examinarse las emisiones que el proyecto pueda desplazar fuera de sus límites, conocidas como fugas.
La trazabilidad permite identificar cada unidad y seguir su uso. El registro y la verificación y validación son procesos distintos: el registro certifica la existencia y la titularidad de cada unidad, mientras que la verificación y validación comprueban de forma independiente que el proyecto cumple la metodología y que sus resultados son reales. Cuando un crédito se aplica a una declaración climática, debe constar su retirada en el registro para impedir su reutilización. Evitar la doble contabilización exige revisar también duplicidades en la emisión de créditos y en la atribución del mismo beneficio.
Los Core Carbon Principles del ICVCM reúnen estos criterios junto con la validación y verificación independiente y las salvaguardas sociales y ambientales. En la práctica, la empresa debe revisar la metodología, los informes de verificación, el periodo acreditado y los registros que respaldan su compra.
Cómo comunicar la compensación de emisiones sin greenwashing
Para evitar el greenwashing, la comunicación debe diferenciar las emisiones de la empresa, las reducciones conseguidas y la contribución realizada mediante créditos. Es indispensable identificar el proyecto, la cantidad y el tipo de unidades retiradas, el periodo al que corresponden y las evidencias disponibles: sin esta información, la compensación no es verificable y puede interpretarse como greenwashing. Una afirmación sobre toda la organización tampoco puede apoyarse únicamente en datos de un producto o instalación.
La Directiva (UE) 2024/825 refuerza esta exigencia en las comunicaciones comerciales dirigidas a consumidores. Fija el 27 de septiembre de 2026 para aplicar las nuevas disposiciones, que prohíben afirmar que un producto o servicio tiene un impacto neutro, reducido o positivo en emisiones de gases de efecto invernadero basándose en compensaciones externas a su cadena de valor. Las aclaraciones de la Comisión Europea precisan este alcance.
Se puede informar de inversiones en proyectos climáticos de forma transparente y sin inducir a error. Antes de publicar una declaración, hay que comprobar que describe un resultado demostrable y respeta las reglas aplicables al mensaje y a su destinatario.
Cuándo puede un proyecto de absorción generar créditos de carbono
Un proyecto de absorción puede generar créditos solo si su actividad es elegible: no todos los proyectos lo son. Además, debe cumplir una metodología y los requisitos del programa correspondiente. La evaluación debe justificar la adicionalidad y establecer cómo se medirán y verificarán los resultados antes de incorporar esos ingresos al modelo de negocio.
El proceso de desarrollo de proyectos del Verified Carbon Standard diferencia la validación del diseño —que confirma que el proyecto está bien planteado— de la verificación de las reducciones o absorciones ya alcanzadas, que se realiza después y es la que permite solicitar la emisión de créditos. Esta distinción es importante: estimar que un proyecto generará créditos de carbono no es lo mismo que disponer de créditos ya verificados y emitidos. Al calcular si el proyecto es rentable, hay que tener en cuenta que la cantidad, el precio y el momento de venta de esos créditos futuros son inciertos, además de los costes de verificación, seguimiento y registro que hay que asumir antes de poder comercializarlos.
De ello se desprende una recomendación práctica: analizar la viabilidad con escenarios de volumen, precio y plazo, incorporando esos costes de seguimiento, verificación y registro. También hay que definir quién puede comercializar las unidades y cómo afecta esa venta a las declaraciones climáticas de las partes. Los ingresos por créditos deben evaluarse con las mismas exigencias técnicas que el resto del proyecto.
Qué aporta CIRCE a una estrategia climática verificable
Desde CIRCE ofrecemos una base técnica para evaluar impactos y orientar decisiones de descarbonización. El cálculo de huella de carbono permite conocer las emisiones de una organización. El análisis de ciclo de vida o ACV evalúa los impactos de productos y procesos a lo largo de su ciclo de vida, según el alcance del estudio. La relación entre ACV y huella de carbono ayuda a entender qué información aporta cada herramienta.
A través del análisis de sostenibilidad industrial, acompañamos a las empresas en la evaluación ambiental y la identificación de mejoras, aportando datos para comparar alternativas y fundamentar su hoja de ruta de descarbonización.
Además, diseñamos, preparamos y registramos proyectos de absorción de CO2, ya sea con el fin de compensar la propia huella de carbono de la empresa o con el de generar créditos de carbono para su venta en el mercado voluntario. La diferencia entre ambos casos es relevante: un proyecto de absorción orientado a compensar la propia huella beneficia únicamente a quien lo desarrolla, mientras que un proyecto que genera créditos de carbono permite que el CO2 retenido se comercialice y lo adquiera cualquier organización interesada.
Esta base permite examinar el balance ambiental de una actuación; emitir créditos exige, además, cumplir la metodología y las verificaciones del programa correspondiente. Si tu empresa está valorando incorporar créditos o desarrollar un proyecto de absorción, comparte el reto con el equipo de CIRCE para identificar qué análisis ambiental necesita la decisión.